Fisher Transform (FISHER)
Summary
Ehlers' Fisher Transform: an oscillator that reshapes the midpoint's position in its rolling channel into a near-normal distribution. Extreme values become rare and turning points sharp, where a plain channel position spends much of its time pinned near the edges.
The output is centred on zero and stays within ±7.6: the smoothed position is limited to ±0.999 before the transform. A peak or trough marks a likely turn, and the Fisher line crossing its Trigger, the same line one bar later, is the author's entry signal.
Chart
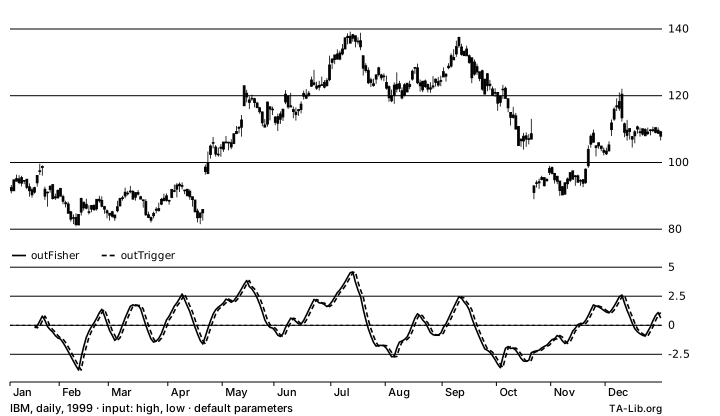
Chart metadata i
Outputs
outFisher:line·zero·positive·negativeoutTrigger:dash_line·zero·positive·negative
Formula
With P = (high + low) / 2 and MaxP, MinP its highest and lowest value over the last optInTimePeriod bars:
r       = ( P - MinP ) / ( MaxP - MinP ), or 0.5 when MaxP = MinP
v       = 0.66 * ( r - 0.5 ) + 0.67 * v[prev]
v       = 0.999 if v > 0.99, -0.999 if v < -0.99
Fisher  = 0.5 * ln( ( 1 + v ) / ( 1 - v ) ) + 0.5 * Fisher[prev]
Trigger = Fisher[prev]
v and Fisher start from 0, so the first Trigger is 0, and the limited v is the one the next bar reads.
Notes
- A window whose midpoints are all equal takes the neutral position, so a market that does not move decays toward 0. The original divides by the zero range there.
Inputs
inHigh— High price of each barinLow— Low price of each bar
Outputs
outFisher— Fisher Transform valueoutTrigger— Fisher value of the previous bar
Parameters
| Parameter | Type | Default | Accepted values | Description |
|---|---|---|---|---|
optInTimePeriod | integer | 10 | 2–100000 | Number of bars in the channel the midpoint is located in |
Properties
Numerical Stability: Initial Unstable Period
| ☐ Overlap Input |
| ✅ Independent Y-Axis i |
| ☐ Candlestick |
| ☐ Display Shift |
| ☐ Can Output NaN or ±Inf |
| ☐ Identity at Period 1 |
| ✅ Uses Transcendental i |
| ☐ Input Must Be Positive |
Example
#include <stdio.h>
#include <ta_libc.h>

int n = 252;
double high[252]; /* your data, oldest first */
double low[252]; /* your data, oldest first */
double fisher[252], trigger[252];
int outBegIdx, outNBElement;

TA_Initialize();
TA_FISHER( 0, n - 1, high, low, 10, &outBegIdx, &outNBElement, fisher, trigger );
printf( "%d values from bar %d:\n", outNBElement, outBegIdx );
printf( "fisher = [%.4f, ..., %.4f]\n", fisher[0], fisher[outNBElement - 1] );
printf( "trigger = [%.4f, ..., %.4f]\n", trigger[0], trigger[outNBElement - 1] );use ta_lib::Core;
let high = vec![0.0; 252]; // your data, oldest first
let low = vec![0.0; 252]; // your data, oldest first
let mut fisher = vec![0.0; 252];
let mut trigger = vec![0.0; 252];
let core = Core::new();
let range = core.fisher(0, high.len() - 1, &high, &low, 10, &mut fisher, &mut trigger)?;
println!("{} values from bar {}:", range.count, range.beg_idx);
println!("fisher = [{:.4}, ..., {:.4}]", fisher[0], fisher[range.count - 1]);
println!("trigger = [{:.4}, ..., {:.4}]", trigger[0], trigger[range.count - 1]);import io.github.talib.Core;
import io.github.talib.OutRange;
import java.util.Locale;
double[] high = new double[252]; // your data, oldest first
double[] low = new double[252]; // your data, oldest first
double[] fisher = new double[252];
double[] trigger = new double[252];
Core core = Core.DEFAULT;
OutRange r = core.fisher(0, high.length - 1, high, low, 10, fisher, trigger);
System.out.printf(Locale.ROOT, "%d values from bar %d:%n", r.count(), r.begIdx());
System.out.printf(Locale.ROOT, "fisher = [%.4f, ..., %.4f]%n", fisher[0], fisher[r.count() - 1]);
System.out.printf(Locale.ROOT, "trigger = [%.4f, ..., %.4f]%n", trigger[0], trigger[r.count() - 1]);using System;
using TALib;
var high = new double[252]; // your data, oldest first
var low = new double[252]; // your data, oldest first
var fisher = new double[252];
var trigger = new double[252];
var core = Core.Default;
OutRange r = core.Fisher(0, high.Length - 1, high, low, 10, fisher, trigger);
Console.WriteLine($"{r.Count} values from bar {r.BegIdx}:");
Console.WriteLine(FormattableString.Invariant($"fisher = [{fisher[0]:F4}, ..., {fisher[r.Count - 1]:F4}]"));
Console.WriteLine(FormattableString.Invariant($"trigger = [{trigger[0]:F4}, ..., {trigger[r.Count - 1]:F4}]"));import { fisher } from 'ta-lib';
const high = new Float64Array(252); // your data, oldest first
const low = new Float64Array(252); // your data, oldest first
const { begIdx, outFisher, outTrigger } = fisher({ high, low }, {
timePeriod: 10,
});
console.log(outFisher.length + ' values from bar ' + begIdx + ':');
console.log('outFisher = [' + outFisher[0].toFixed(4) + ', ..., ' + outFisher[outFisher.length - 1].toFixed(4) + ']');
console.log('outTrigger = [' + outTrigger[0].toFixed(4) + ', ..., ' + outTrigger[outTrigger.length - 1].toFixed(4) + ']');import (
"fmt"
"log"
talib "ta-lib.github.io/go"
)
high := make([]float64, 252) // your data, oldest first
low := make([]float64, 252) // your data, oldest first
fisher := make([]float64, 252)
trigger := make([]float64, 252)
core := talib.NewCore()
r, err := core.FISHER(0, len(high)-1, high, low, 10, fisher, trigger)
if err != nil {
log.Fatal(err)
}
fmt.Printf("%d values from bar %d:\n", r.NBElement, r.BegIdx)
fmt.Printf("fisher = [%.4f, ..., %.4f]\n", fisher[0], fisher[r.NBElement-1])
fmt.Printf("trigger = [%.4f, ..., %.4f]\n", trigger[0], trigger[r.NBElement-1])Implementation
Added in 0.8.3 (ta-lib-python 0.8.3).
TA-Lib Definition: fisher.c · fisher.yaml
| Native | File |
|---|---|
| C | ta_FISHER.c |
| Rust | fisher.rs |
| Java | Core_FISHER.java |
| C# | Core_FISHER.cs |
| TypeScript | fisher.ts |
| Go | fisher.go |
Python: talib.FISHER (ta-lib-python 0.8.3 or later), see ta-lib-python.
TA-Lib is also available for R and more using a wrapper.
Aliases
Fisher Transform, Ehlers Fisher Transform
See Also
STOCHF · WILLR · MIDPRICE · IBS
References
- John F. Ehlers, "Using The Fisher Transform", Technical Analysis of Stocks & Commodities, V.20:11 (November 2002), 40-42
- John F. Ehlers, Cybernetic Analysis for Stocks and Futures, Wiley, 2004